Si estás pensando en instalar una bomba de calor o aerotermia, hay una fecha que te interesa: el 31 de diciembre de 2026. Hasta entonces se pueden seguir aplicando las deducciones del IRPF por obras de mejora de eficiencia energética en viviendas, prorrogadas de nuevo este año.
El problema es que mucha información que circula calcula mal el ahorro o se olvida del requisito que más gente pierde: el certificado energético previo a la obra. Aquí lo tienes explicado paso a paso.
Respuesta corta: la ayuda más habitual para una bomba de calor es la deducción del 40 % en el IRPF, con una base máxima de 7.500 €, es decir, hasta 3.000 € menos en tu declaración. Necesitas certificado energético antes y después de la obra, pagar por medios bancarios y demostrar una mejora mínima. Puede complementarse con los Certificados de Ahorro Energético (CAE).
Las tres deducciones del IRPF por eficiencia energética
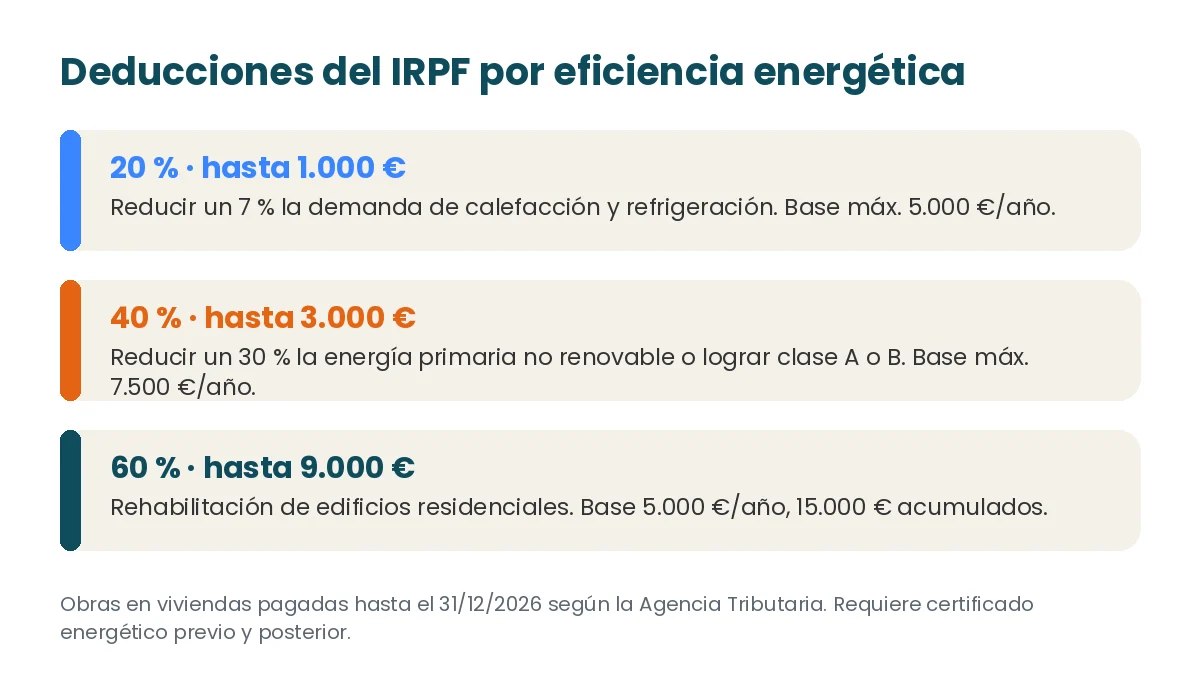
| Deducción | Requisito de mejora | Base máxima | Ahorro máximo |
|---|---|---|---|
| 20 % | Reducir al menos un 7 % la demanda de calefacción y refrigeración | 5.000 € al año | 1.000 € |
| 40 % | Reducir al menos un 30 % el consumo de energía primaria no renovable, u obtener clase energética A o B | 7.500 € al año | 3.000 € |
| 60 % | Rehabilitación energética de edificios residenciales completos (comunidades), con la misma mejora del 30 % o clase A o B | 5.000 € al año, 15.000 € acumulados | 9.000 € |
Para una bomba de calor o aerotermia en tu vivienda, la que se aplica normalmente es la del 40 %: sustituir una caldera de gas o gasóleo por una bomba de calor suele bastar para superar la reducción del 30 % en energía primaria no renovable, aunque debe acreditarlo el certificado.
Cómo se calcula de verdad (error muy común)
La deducción no depende de tu tipo de IRPF. Es un porcentaje fijo de lo que has pagado, con un tope, que se resta directamente de la cuota estatal del impuesto.
Ejemplo: instalas aerotermia por 11.000 € en tu vivienda habitual y el certificado posterior acredita la mejora.
- Base de la deducción: 7.500 € (el máximo, aunque hayas pagado 11.000 €).
- Deducción: 40 % de 7.500 € = 3.000 €.
- Si además has recibido una subvención de 2.000 €, esa cantidad se descuenta de lo pagado antes de aplicar el tope: la base sería el mínimo entre 9.000 € y 7.500 €, así que seguiría siendo 7.500 €.
Ojo: es una deducción sobre la cuota. Si tu cuota estatal del IRPF es menor que la deducción, no la aprovecharás entera en ese ejercicio.
Requisitos que tienes que cumplir
- Vivienda: tu vivienda habitual, una vivienda que tengas alquilada como vivienda o una que pongas en alquiler dentro del plazo previsto. No vale un local ni una segunda residencia en las deducciones del 20 % y del 40 %.
- Plazo: según la Agencia Tributaria, cantidades pagadas por obras realizadas desde el 6 de octubre de 2021 hasta el 31 de diciembre de 2026.
- Certificado energético previo: expedido antes del inicio de la obra, y como máximo dos años antes.
- Certificado energético posterior: el que demuestra la mejora. La deducción se aplica en la declaración del año en que se expide.
- Pago trazable: tarjeta, transferencia, domiciliación o cheque nominativo. En efectivo, no hay deducción.
- Factura del instalador con el detalle de la actuación.
Calendario: qué hacer y en qué orden
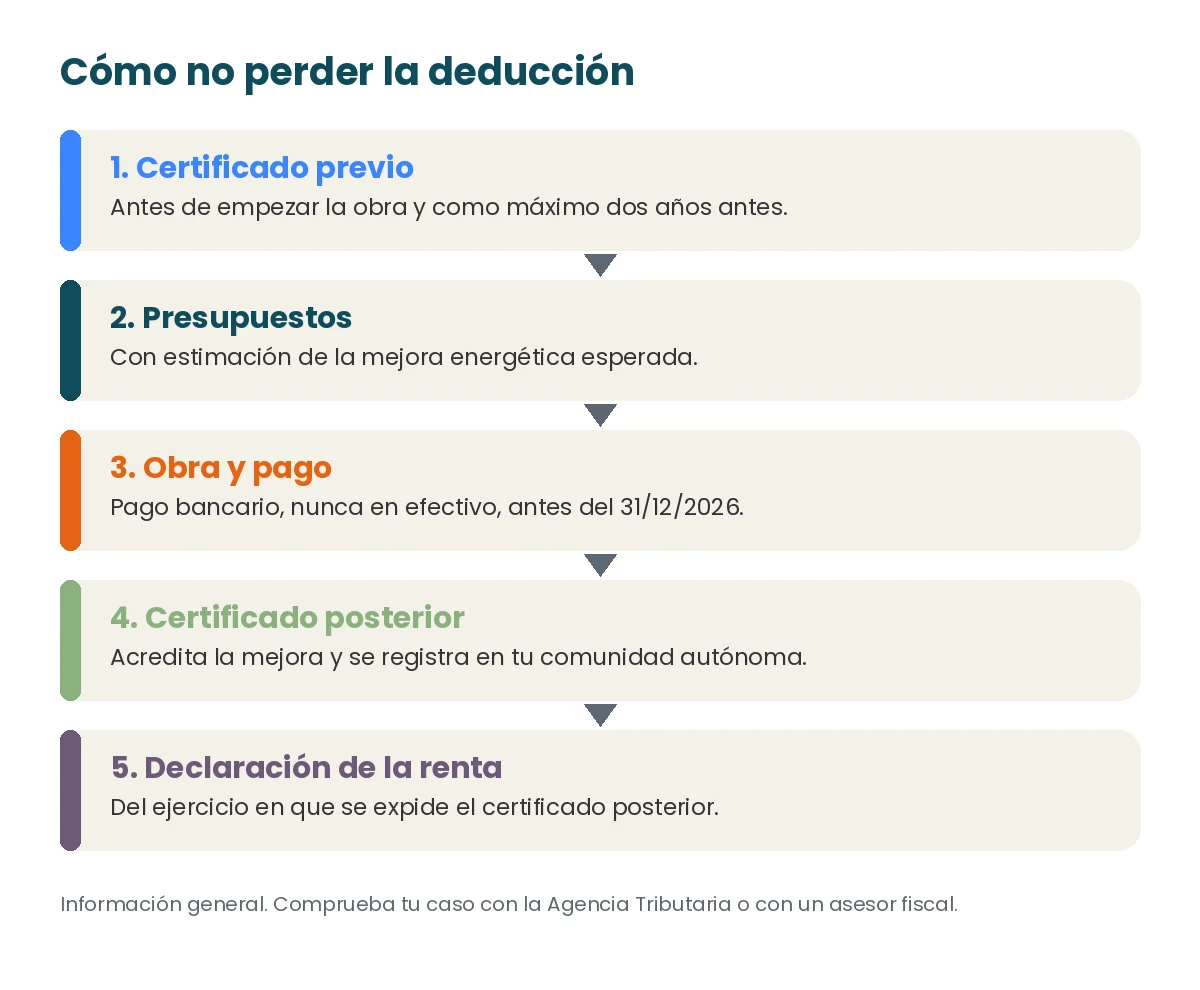
- Pide el certificado energético actual a un técnico certificador antes de firmar nada.
- Pide presupuestos que incluyan el cálculo de la mejora esperada. Un buen instalador puede estimar si alcanzarás el 30 %.
- Realiza y paga la obra por medios bancarios antes del 31 de diciembre de 2026.
- Pide el certificado posterior y regístralo en tu comunidad autónoma.
- Aplica la deducción en la declaración de la renta del ejercicio en que se expida ese certificado.
Si hoy estás a mitad de octubre y ni siquiera tienes el certificado previo, el calendario es ajustado pero posible. Si empiezas la obra sin él, la deducción se pierde.
Certificados de Ahorro Energético (CAE)
Los CAE son un mecanismo por el que el ahorro de energía que consigue tu obra se certifica y se cede a una empresa obligada a acreditar ahorros, a cambio de una compensación económica. En instalaciones residenciales de aerotermia, algunos instaladores hablan de compensaciones de hasta un 15 % del coste, aunque el importe real depende de cada caso y del comprador.
Consejos prácticos:
- Pregunta antes de la obra si tu instalador gestiona los CAE o con quién trabaja.
- Pide la oferta por escrito: cuánto recibes y cuándo.
- Consulta a un asesor cómo tributa esa compensación y cómo encaja con la base de la deducción.
Ayudas de tu comunidad autónoma y ayuntamiento
Además de lo estatal, algunas comunidades autónomas tienen deducciones propias en el tramo autonómico del IRPF o convocatorias de subvenciones, y hay ayuntamientos con bonificaciones en el IBI o en el impuesto de obras. Cambian cada año y muchas se agotan pronto, así que no te fíes de listas antiguas. Consulta:
- La web de energía o vivienda de tu comunidad autónoma.
- El IDAE, que recopila programas de ayudas vigentes.
- Tu ayuntamiento, para bonificaciones del IBI y del ICIO.
Errores que hacen perder la ayuda
- Empezar la obra sin el certificado energético previo.
- Pagar una parte en efectivo.
- Instalar un equipo que no consigue la mejora mínima exigida.
- Calcular la deducción sobre el total de la obra sin aplicar el tope de 7.500 €.
- Olvidar restar las subvenciones recibidas.
Antes de decidir
La deducción ayuda, pero no convierte en rentable una instalación que no lo es. Revisa antes si en tu caso compensa frente al gas, qué tipo de bomba de calor encaja en tu vivienda y cuánto cuesta la aerotermia.
Preguntas frecuentes
¿Un split con bomba de calor tiene deducción?
Solo si el certificado energético posterior acredita la mejora exigida. Un split en una sola habitación difícilmente mejora un 30 % el consumo de toda la vivienda; con la deducción del 20 % (7 % de reducción de demanda) tampoco es habitual, porque esa se asocia sobre todo a aislamiento y ventanas.
¿Qué pasa si la obra termina en enero de 2027?
Con la normativa vigente al actualizar esta guía, las cantidades de obras posteriores al 31 de diciembre de 2026 no entran. Estas deducciones se han prorrogado varias veces, pero no hay garantía de que vuelva a ocurrir.
¿La deducción es compatible con otras ayudas?
Sí, pero la parte subvencionada se resta de lo que puedes deducir.
Aviso: esta guía es informativa y no sustituye el asesoramiento fiscal. Comprueba tu caso en la web de la Agencia Tributaria o con un asesor.
Fuentes: Agencia Tributaria (deducciones por obras de mejora de la eficiencia energética de viviendas y prórroga de 2026). Actualizada en septiembre de 2026.